
Stand: 17. November 2026 · Verbraucherrat · Geld und Recht
Ich will am Black Friday einen Fernseher kaufen und in Raten zahlen. Ändert sich ab dem 20. November etwas für mich?
Typische Leserfrage vor der Rabattwoche
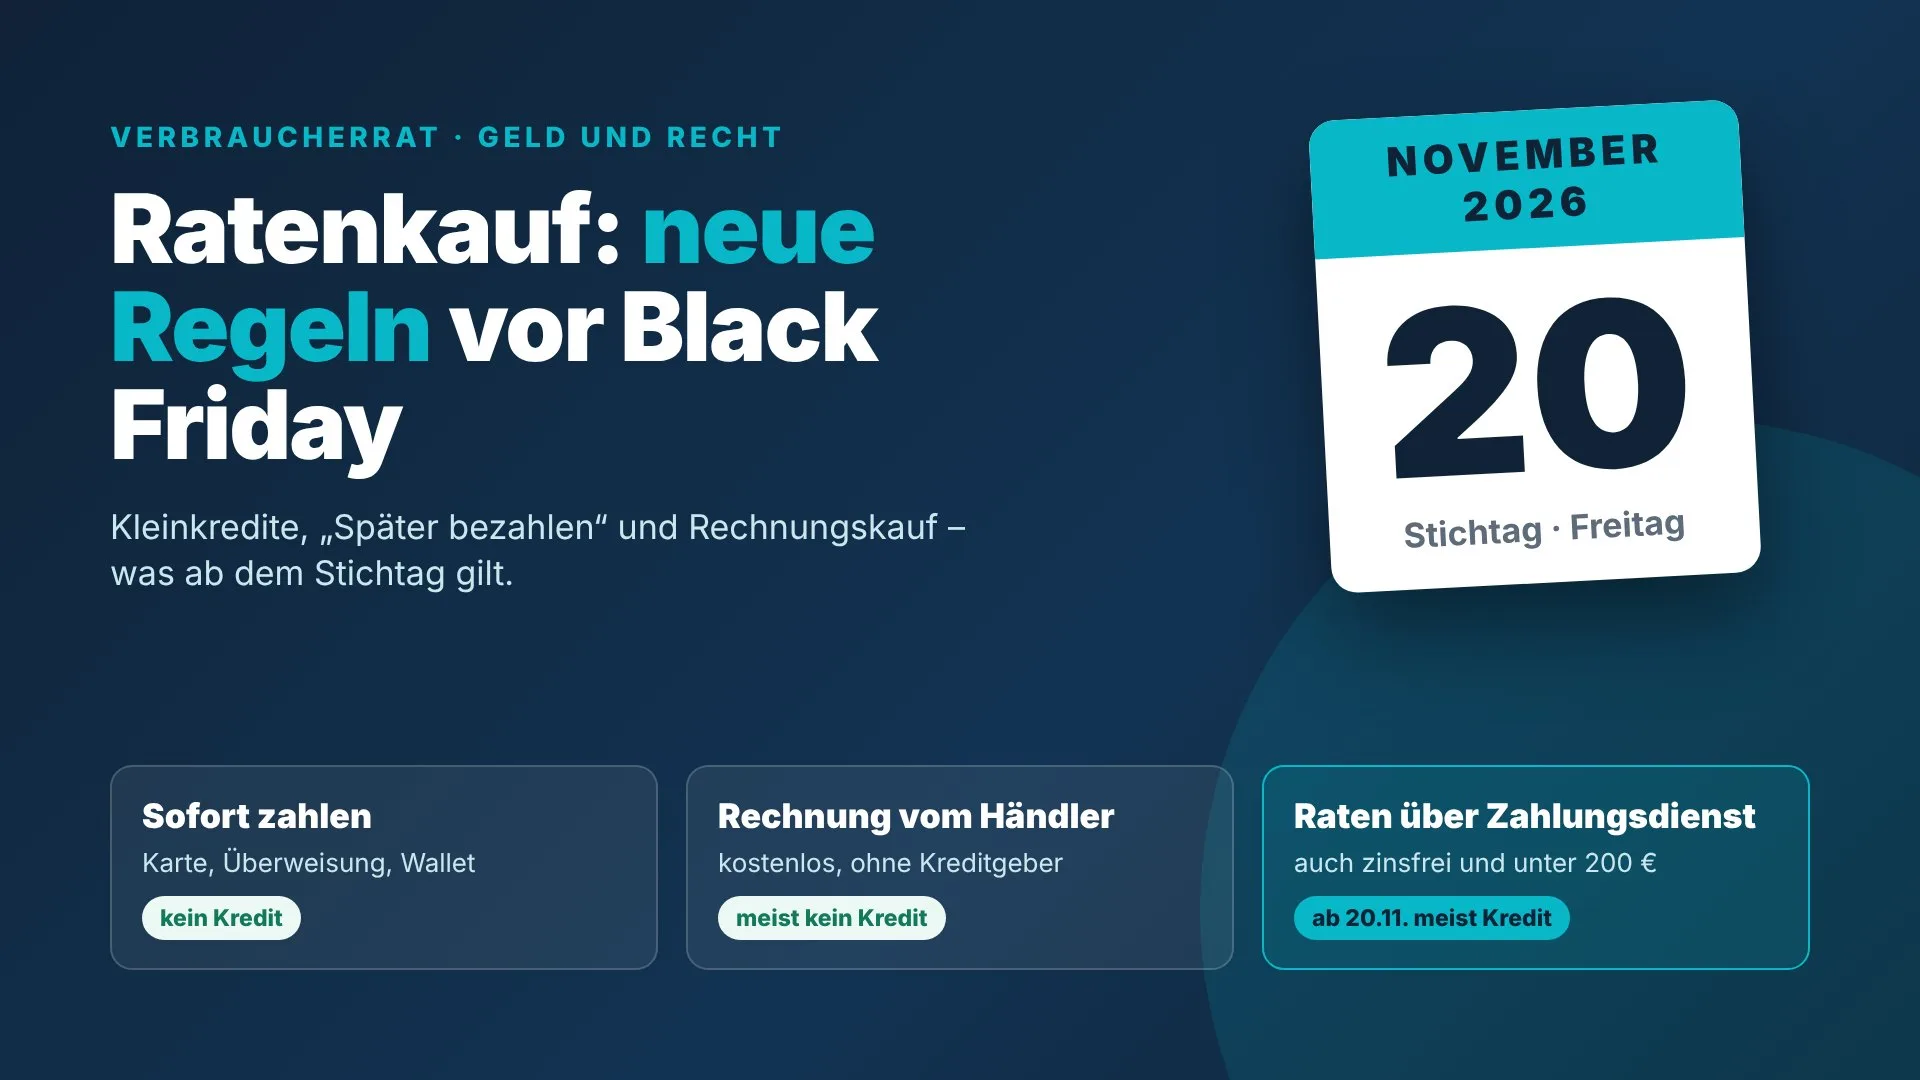
Ja, wenn Sie über einen Zahlungsdienst in Raten oder später zahlen. Ab Freitag, 20. November 2026, gilt das Verbraucherkreditrecht auch für Kleinkredite unter 200 Euro, für Kredite mit bis zu drei Monaten Laufzeit und für viele zinsfreie „Buy now, pay later“-Angebote.[1][2] Der Anbieter muss dann Ihre Kreditwürdigkeit prüfen, Sie vorab informieren, und Sie können 14 Tage lang widerrufen. Der klassische kostenlose Kauf auf Rechnung beim Händler selbst bleibt dagegen in der Regel außen vor.[1][4]
Das Wichtigste
- Stichtag ist der 20. November 2026, eine Woche vor dem Black Friday am 27. November.[1][3]
- Neu erfasst: Kredite unter 200 Euro, Laufzeiten bis drei Monate, zinsfreie Finanzierungen und viele Ratenangebote im Netz.[1][2]
- Ausgenommen: kostenloser Zahlungsaufschub direkt vom Händler, ohne Kreditgeber dazwischen – bis 50 Tage bei kleinen und mittleren, bis 14 Tage bei großen Unternehmen.[1][4]
- Für Verträge, die Sie vor dem 20. November abschließen, gelten grundsätzlich die alten Regeln.[1]
1Warum sich die Regeln gerade jetzt ändern
Deutschland setzt mit dem Gesetz die EU-Verbraucherkreditrichtlinie (Richtlinie (EU) 2023/2225) um. Das Gesetz steht seit Mai im Bundesgesetzblatt, die Regeln zu Verbraucherkrediten greifen aber erst im November.[2][3] Den genauen Termin nennt die Verbraucherzentrale NRW in ihrer Mitteilung vom 16. November: Ab dem 20. November 2026 gelten die neuen Vorgaben, und zwar für Ratenkredite, Dispokredite und Finanzierungen beim Einkauf.[1] Das Europäische Verbraucherzentrum bestätigt das Datum für die gesamte EU.[5]
Der Zeitpunkt ist heikel. Ausgerechnet in der Woche, in der Händler mit Rabatten und „Jetzt kaufen, später zahlen“ werben, wechselt die Rechtslage. Für Ihren Einkauf heißt das: Entscheidend ist der Tag, an dem Sie den Kredit- oder Ratenvertrag abschließen, nicht der Tag der Lieferung.[1][5]
- 18. Mai 2026Das Umsetzungsgesetz wird im Bundesgesetzblatt verkündet (BGBl. 2026 I Nr. 139).[3]
- Bis 19. November 2026Neue Ratenverträge laufen noch nach altem Recht; Kleinbeträge und kurze Laufzeiten sind häufig nicht erfasst.[1]
- Ab 20. November 2026Die neuen Regeln gelten für alle neuen Verbraucherkredite, auch für viele „Später bezahlen“-Angebote.[1][5]
- 27. November 2026Black Friday. Die große Amazon-Aktionswoche läuft schon ab 19. November.[6]
2Was ab dem 20. November als Kredit zählt
Bisher fielen viele Kleinkredite durchs Raster: Beträge unter 200 Euro, sehr kurze Laufzeiten und kostenlose Finanzierungen waren vom Verbraucherkreditrecht ausgenommen. Genau diese Lücke schließt die Reform.[1][2] Laut Bundesregierung werden Kleinkredite bis 200 Euro, zins- und gebührenfreie Kredite, Kredite mit bis zu drei Monaten Laufzeit und sogenannte „Buy now, pay later“-Modelle einbezogen.[2] Debitkarten mit Zahlungsaufschub hat der Bundestag im Gesetzgebungsverfahren wieder herausgenommen.[2]
Kein Verbraucherkredit liegt vor, wenn der Händler Ihnen selbst einen Zahlungsaufschub gewährt, dafür keine Zinsen und keine Gebühren verlangt und kein Kreditgeber die Forderung übernimmt. Für kleine und mittlere Unternehmen gilt das bis zu 50 Tage, für große Unternehmen bis zu 14 Tage.[1][4] Wird die Rechnung an einen Zahlungsdienst oder ein Factoring-Unternehmen abgetreten, greift die Ausnahme laut Händlerbund nicht.[4]
Das Europäische Verbraucherzentrum fasst die Ausnahme etwas knapper und nennt nur die 50 Tage.[5] Die Verbraucherzentrale NRW und der Händlerbund unterscheiden ausdrücklich nach Unternehmensgröße; daran orientieren wir uns. Ob Ihr Händler als groß gilt, sehen Sie beim Bezahlen nicht. Achten Sie deshalb darauf, wer Ihnen die Rechnung schickt und an wen Sie zahlen.
3Drei Zahlungswege, ein Fernseher: Was gilt wofür?
Die folgenden Fälle sind ausgedacht und sollen die Unterschiede zeigen. Sie beschreiben keinen bestimmten Anbieter. Angenommen ist ein Fernseher für 600 Euro, gekauft am 27. November.
Rechenbeispiel: 600 Euro in 12 Monatsraten
| Kaufpreis Fernseher | 600,00 € |
| Zinsfreie Finanzierung: 12 Raten à | 50,00 € |
| Finanzierung mit 9,9 % effektivem Jahreszins: 12 Raten à rund | 52,60 € |
| Gesamtkosten mit 9,9 % effektivem Jahreszins | rund 631 € |
Modellrechnung der Redaktion, Annuität ohne weitere Gebühren. Der Zinssatz ist ein frei gewähltes Beispiel, kein Angebot eines bestimmten Anbieters.
Der Unterschied von gut 31 Euro wirkt klein. Entscheidend ist der Gesamtbetrag, nicht die Monatsrate: Mehrere kleine Raten bei verschiedenen Diensten summieren sich schnell zu einer Belastung, die im Alltag nicht mehr auffällt. Davor warnt auch die Verbraucherzentrale.[1] Ein Handyvertrag mit „Gerät für 1 Euro“ ist übrigens ebenfalls eine Form der Finanzierung über die Laufzeit; wie Sie solche Angebote durchrechnen, zeigt unser Beitrag zum Black-Friday-Handy für 1 Euro.
4Was Kreditgeber ab dem Stichtag prüfen und mitteilen müssen
Die wohl spürbarste Folge: Auch bei kleinen Beträgen und vielen Später-bezahlen-Angeboten muss der Kreditgeber prüfen, ob Sie die Raten tragen können.[1][5] Dafür darf er unter anderem Einkommen, Ausgaben und bestehende Verpflichtungen berücksichtigen. In Ihre Kontoumsätze darf er nur mit Ihrer ausdrücklichen Zustimmung schauen.[1] Lehnt er ab, muss er Sie sofort informieren und bei mangelnder Kreditwürdigkeit erreichbare Schuldnerberatungsstellen nennen.[1] Beruht die Entscheidung auf einer automatisierten Bewertung, können Sie eine Erläuterung und eine Überprüfung durch einen Menschen verlangen.[2][5]
| Regel | Bisher | Ab 20. November 2026 |
|---|---|---|
| Form des Kreditvertrags | Schriftform mit Unterschrift | Textform reicht, etwa per E-Mail oder App[1][2] |
| Widerruf bei fehlenden Pflichtangaben | konnte sich über Jahre ziehen | endet spätestens nach 12 Monaten und 14 Tagen[1][2] |
| Scoring | Grenzen vor allem aus dem Datenschutzrecht | keine Gesundheits-, Religions- oder Social-Media-Daten; Hinweis bei automatischer Ablehnung[1][5] |
| Wucherzinsen | Grenzen aus der Rechtsprechung | gesetzlich: in der Regel unwirksam ab doppeltem Marktzins oder 12 Prozentpunkten darüber[1][2] |
| Zusatzprodukte | Kopplung möglich | Kredit darf grundsätzlich nicht an weitere Finanzprodukte gekoppelt werden[1] |
| Eintrag bei einer Auskunftei | keine eigene Frist | Information innerhalb von 30 Tagen nach Eintrag eines Zahlungsrückstands[1] |
Achtung, Textform: Ein Kreditvertrag kann künftig mit wenigen Klicks in einer App zustande kommen. Die Verbraucherzentrale NRW hält den Wegfall der Unterschrift für kontraproduktiv, weil damit eine Hürde gegen übereilte Entscheidungen fällt.[1] Lesen Sie vor dem Bestätigen, ob es um einen Ratenkauf, einen Aufschub oder einen Kreditrahmen geht.
5Widerruf: Kauf und Kredit sind zwei Verträge
Beim Ratenkauf über einen Zahlungsdienst schließen Sie oft zwei Verträge: den Kaufvertrag mit dem Händler und den Kreditvertrag mit dem Zahlungsdienst. Für den Kreditvertrag gilt grundsätzlich ein Widerrufsrecht von 14 Tagen.[1][5] Fehlen Pflichtangaben, verlängert sich die Frist, endet aber in den meisten Fällen spätestens nach einem Jahr und 14 Tagen.[1] Das „ewige“ Widerrufsrecht fällt damit weg.[2]
Ein Ratenkauf ist außerdem keine Versicherung. Geht das Gerät kaputt oder wird es gestohlen, entfällt die Zahlungspflicht nicht automatisch. Gewährleistung und Rückgabe klären Sie mit dem Händler; welche Rechte Sie bei Rabattaktionen haben und welche Fristen dabei laufen, steht in unserem Ratgeber Black Friday 2026: Echte Rabatte erkennen.
Die tagesschau erklärt in knapp zwei Minuten, warum Bezahldienste wie Klarna und PayPal strenger reguliert werden. Das Video stammt vom April 2026, als der Bundestag das Gesetz beschlossen hat; den Stichtag 20. November nennt es noch nicht.
6Was für bestehende Ratenverträge gilt
Haben Sie vor dem 20. November einen Ratenkauf oder Kredit abgeschlossen, bleibt es grundsätzlich bei den bisherigen Vorschriften. Das gilt auch für die Widerrufsfrist.[1] Eine Ausnahme nennt die Verbraucherzentrale NRW für unbefristete Kredite wie den Dispokredit: Hier können einzelne neue Informationspflichten auch bei bestehenden Verträgen greifen.[1] Wer jetzt noch schnell vor dem Stichtag eine Finanzierung abschließt, verzichtet damit auf den neuen Schutz.
Interessant ist, wie zurückhaltend die Deutschen mit Später-bezahlen-Diensten ohnehin umgehen. In einer Umfrage des Geschenkkartenanbieters BHN gaben mehr als ein Drittel der deutschen Befragten an, das Verfahren überhaupt nicht zu nutzen; nur wenige wollen es häufiger verwenden.[7] Die Zahl stammt aus einer einzelnen Auftragsstudie und ist kein amtlicher Wert.
7Checkliste für den Ratenkauf am Black Friday
Vor dem Klick auf „Jetzt kaufen“:
- Wer ist Ihr Vertragspartner beim Bezahlen, der Händler oder ein Zahlungsdienst?
- Gesamtbetrag, effektiver Jahreszins, Laufzeit und Gebühren gelesen?
- Alle laufenden Raten zusammengerechnet, auch die kleinen?
- Kontozugriff nur freigegeben, wenn Sie das wirklich wollen?
- Zusatzversicherung oder Zusatzprodukt bewusst gewählt oder abgewählt?
- Vertragsdatum notiert, falls Sie widerrufen wollen?
Wann welche Händler ihre Aktionen starten, fasst drohnen.de im Überblick zu allen Black-Friday-Terminen zusammen. Wer absehbar Raten nicht mehr bezahlen kann, sollte sich früh an eine anerkannte Schuldnerberatung wenden; die Verbraucherzentralen bieten sie an.[1]
Quellen und weiterführende Links (7)
- Verbraucherzentrale NRW: Kleinkredit und Ratenkauf – Neue Regeln ab 20. November (16.11.2026)
- Bundesregierung: Besserer Verbraucherschutz bei Kreditverträgen (19.05.2026)
- BGBl. 2026 I Nr. 139: Gesetz zur Umsetzung der Richtlinie (EU) 2023/2225 über Verbraucherkreditverträge (18.05.2026)
- Händlerbund: Verbraucherkreditrichtlinie – Strengere Regeln zu Zahlungsmethoden (Stand 08.10.2026)
- Europäisches Verbraucherzentrum Deutschland: Neue Regeln für „Buy now, pay later“ und Kleinkredite (30.10.2026)
- Amazon: Black Friday Woche vom 19. bis 30. November (10.11.2026, Anbieterangabe)
- BHN: Aus dem Black Friday wird der Black November (16.11.2026, Auftragsstudie)
Im Text verlinkt: drohnen.de: Wann ist Black Friday 2026?
Bildquelle: Grafik der Redaktion; Pressefoto im Beitrag: © VZ NRW/adpic (Przemek Klos).
Hinweise zu diesem Beitrag
Transparenz: Dieser Beitrag enthält keine Partnerlinks.
Erstellung und KI-Transparenz: Dieser Beitrag wurde mit Unterstützung von KI-Werkzeugen recherchiert und formuliert und vor der Veröffentlichung redaktionell geprüft und verantwortet (Transparenz im Sinne von Art. 50 der Verordnung (EU) 2024/1689).
Quellenlage: Stichtag und Inhalte der Reform stützen sich auf die Verbraucherzentrale NRW, die Bundesregierung und das Europäische Verbraucherzentrum; die Fristen für den Händleraufschub zusätzlich auf den Händlerbund. Den vollständigen Gesetzestext haben wir nicht Paragraf für Paragraf ausgewertet. Die Fallbeispiele und die Rechnung sind Modelle der Redaktion.
Keine Rechtsberatung: Der Beitrag gibt allgemeine Informationen und ersetzt keine Beratung im Einzelfall. Ob ein konkretes Angebot unter das Verbraucherkreditrecht fällt, hängt von den Vertragsbedingungen ab.
Links und Marken: Für Inhalte externer Seiten sind ausschließlich deren Betreiber verantwortlich. Genannte Marken gehören ihren Inhabern.